Confidencial · Apenas investidores profissionais e bem informados · Uma iniciativa Bittrees · Junho 2026
Uma carteira imobiliária portuguesa, ancorada por uma reserva que nunca é vendida.
A BBRF-PT angaria capital institucional para construir uma carteira imobiliária portuguesa de longo prazo, denominada em euros, sem liquidar uma reserva Bitcoin central. Os investidores detêm um instrumento sénior e familiar — ações preferenciais convertíveis de uma holding luxemburguesa — com preferência de liquidação e dividendo preferencial.
€25–100MAngariação-alvo
€50,000Ticket mínimo
~8% PIKDividendo preferencial
1×Pref. de liquidação
€11MAtivo piloto
Aviso importante. Esta página é fornecida apenas a título informativo a investidores profissionais e bem informados. Não é um prospeto, uma oferta ou uma solicitação, e não constitui aconselhamento de investimento, jurídico ou fiscal. Os valores são indicativos e sujeitos a documentação definitiva e a pareceres jurídicos e fiscais formais no Luxemburgo e em Portugal. O capital está em risco, incluindo perda total.
A Tese de Investimento
Três posições que se reforçam. Uma estrutura.
Uma posição macro a dez anos construída sobre três pilares. Cada um cobre e amplifica os outros; a estrutura torna cada passo suficientemente transparente para ser subscrito por investidores institucionais.
Ativo de reserva · Nunca vendido
Long Bitcoin
O ativo monetário mais duro alguma vez criado. A continuação da sua monetização é credível num horizonte de dez anos. Em ciclos sustentados de quatro anos, o Bitcoin valorizou historicamente na ordem de 40–60% ao ano — histórico, não uma previsão. O risco principal é regulatório, não estrutural.
Valorização histórica por ciclo 40–60% ao ano
Cobertura cambial · Denominado em euros
Cobrir o dólar
Com cerca de 39 biliões de dólares de dívida federal americana e ~1 bilião de dólares de juros por trimestre, o caminho de menor resistência a longo prazo é a desvalorização monetária, não o colapso. Ativos reais denominados em euros oferecem proteção estrutural; pedir dólares emprestados a um custo baixo e regulado contra uma reserva Bitcoin converte essa tese numa posição financiável.
Desvalorização, não colapso
Ativo real · Gerador de rendimento
Long Portugal
Lisboa a cerca de €5 000–6 000/m² continua bem abaixo de Paris (€10 000–12 000) e comparável a Barcelona, com infraestrutura turística madura, oferta condicionada pelo licenciamento e procura externa duradoura. Denominado em euros e gerador de rendimento.
Rendimentos líquidos de arrendamento 3–5%
O alfa estrutural está em não vender o Bitcoin.
A reserva é dada em garantia através de canais regulados para pedir emprestado de forma prudente a ~2–5% ao ano, a título indicativo; os euros emprestados adquirem imobiliário português gerador de rendimento; as rendas servem o empréstimo e financiam as distribuições. A promessa não é «alavancagem grátis» — o custo de financiamento é real e está incluído em todas as ilustrações. Um LTV prudente é mantido em permanência, com a saúde do colateral monitorizada em contínuo e ações de redução de risco definidas.
A Cobertura Cambial, Quantificada — Ilustrativo
Um empréstimo de €12M numa moeda que se desvaloriza.
Empréstimo nominal em dívida vs o seu valor real em poder de compra a −7%/ano de desvalorização do dólar · Ilustrativo · Não é uma previsão
Structure & Instrument
Uma estrutura societária, não um esquema de tokens.
Os investidores detêm um título sénior e familiar emitido pela BBRF-PT Holding S.A., uma SOPARFI luxemburguesa. A camada de transparência on-chain (registo de ações tokenizado, registos de governação publicados, bbrf-pt.eth) é um recurso de reporte — não altera os direitos legais das ações. A reserva Bitcoin é detida em custódia institucional regulada, multisig desde o início, nunca numa exchange.
~8% ao ano, cumulativo, capitalizado (PIK) até conversão ou evento de liquidez
Avaliação
€100M pré-money (indicativo) — preço fixado agora, não via cap/desconto
Conversão
1:1 em ordinárias num financiamento qualificado, venda ou cotação; o titular recebe o maior entre o valor de conversão e a preferência de liquidação
Direitos dos investidores
Participação pro-rata, direitos de informação, consentimentos protetores em matérias relevantes
Liquidez
Lock-up de 12 meses → resgates trimestrais até ~10% do pool → transmissões secundárias a partir do ano 2 → liquidação possível a partir do ano 8
Operações
Sociedade operacional portuguesa; uma SPV (Sociedade Unipessoal, Lda.) por ativo para isolamento e opcionalidade de alienação
Elegibilidade
Apenas investidores profissionais e bem informados · colocação privada luxemburguesa
Cinco funções permanentemente independentes.
Auditor independente, avaliação independente, auditoria de smart contracts, custódia regulada e administração de fundos permanecem externos e vinculados por mandato em permanência — nenhuma destas funções é exercida pela sociedade operacional ou pelos fundadores.
Aquisição Piloto
Pebble Stone Farm — a prova de conceito.
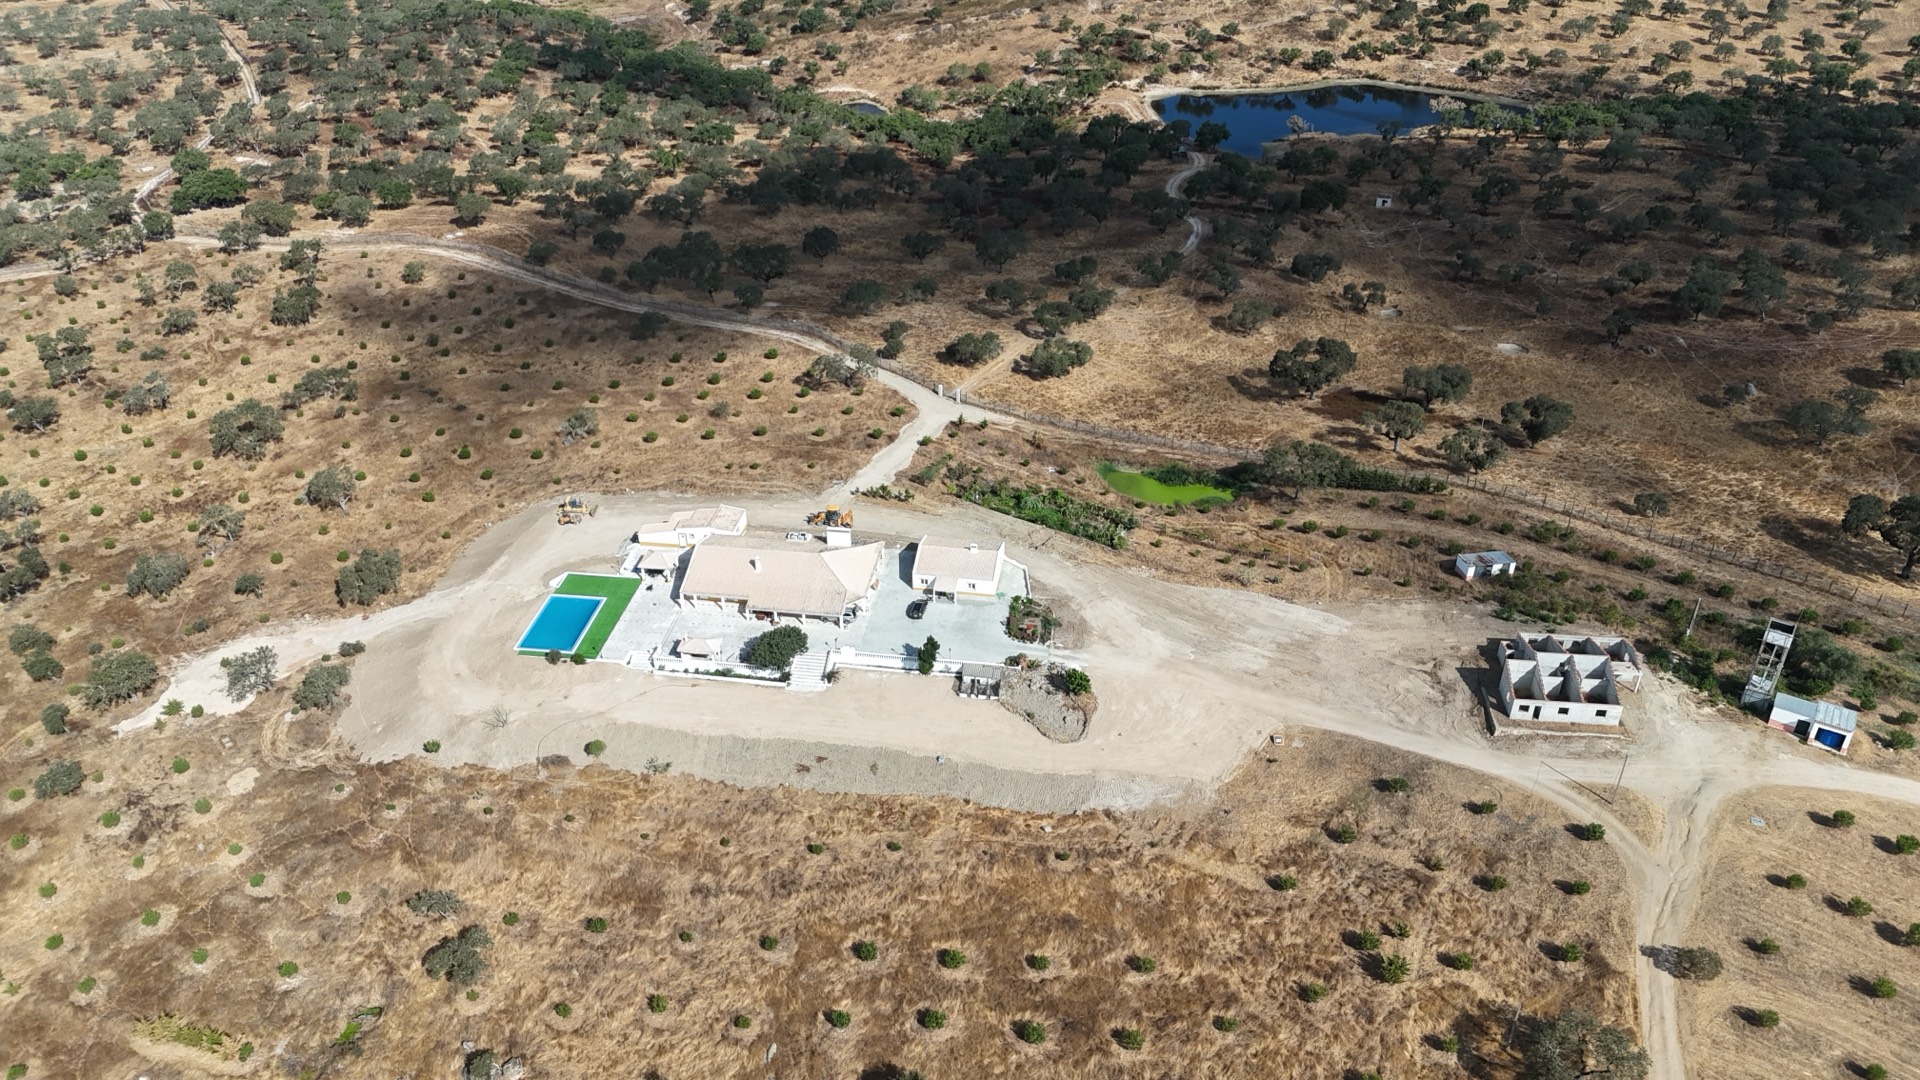
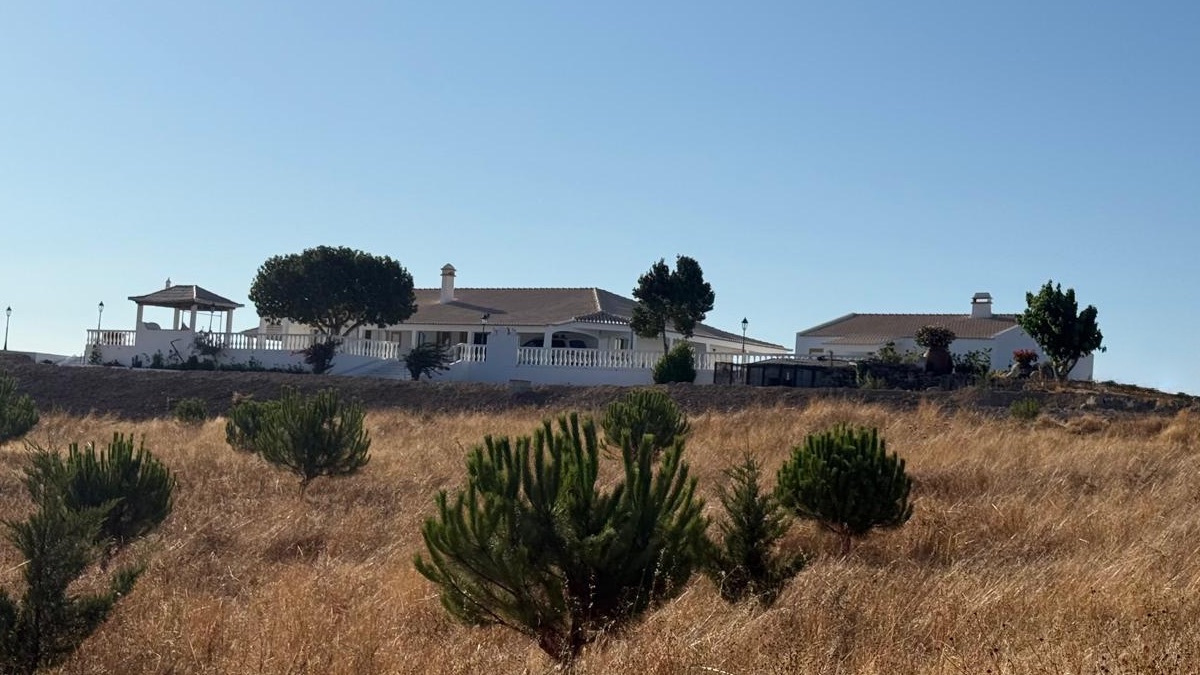
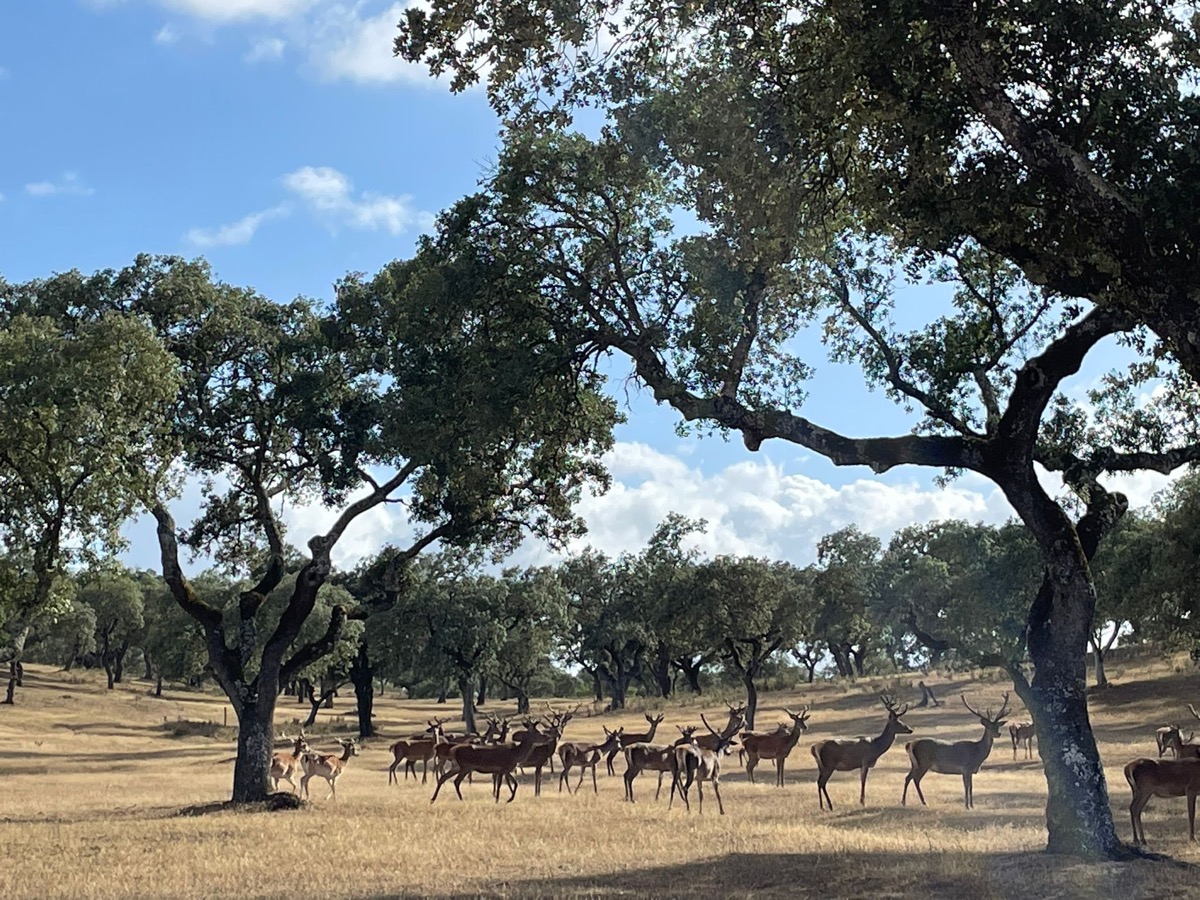
A primeira aquisição está identificada, não é hipotética: uma herdade de caça de ~€11M e 1 000 hectares no Alentejo. Uma SPV através da qual toda a mecânica jurídica, de custódia, de governação e de rendimento é comprovada de ponta a ponta antes da abertura da angariação institucional.
Ativo
1 000 hectares
Escala institucional, acesso off-market, simplicidade de título único, na principal região de caça e agricultura de Portugal.
Rendimento
Fluxos múltiplos
Exploração da herdade de caça, receitas agrícolas e opcionalidade hoteleira futura — uma classe de ativos de especialidade alinhada com a tese de longo prazo.
Papel
Prova da estrutura completa
Mecânica jurídica, de custódia, de crédito, de governação e de rendimento comprovada de ponta a ponta a uma escala gerível antes de aceitar capital institucional.
Os retornos resultam da valorização do Bitcoin em reserva, da valorização do imobiliário português e do rendimento de arrendamento. O custo de financiamento (~2–5% ao ano) é deduzido da alavancagem de aquisição. Apenas ilustrativo — não são previsões; o capital está em risco.
Prudente
~€2.8M
BTC ×6 · Imob. ×1,8 · 10 anos
Base
~€6.0M
BTC ×10 · Imob. ×2,3 · 10 anos
Otimista
~€9.5M
BTC ×15 · Imob. ×2,8 · 10 anos
O Spread, Visualizado — Ilustrativo
Valorização histórica vs custo do capital.
Indexado a 1× no ano 0 · CAGR prudente de 30% face a um custo de financiamento de ~3,5% · Ilustrativo · Não é uma previsão
Risco & Testes de Esforço
Cada pilar comporta risco real. Tudo é divulgado.
Um quadro quantitativo completo de testes de esforço é construído e divulgado antes de qualquer capital ser mobilizado. Cada categoria recebe uma simulação de Monte Carlo e um cenário determinístico de pior caso; o resultado é uma adenda de risco concisa entregue a cada investidor antes do compromisso — uma precondição do capital institucional, não uma opção.
Mercado
Quedas do Bitcoin a −50% / −70% / −85% modeladas contra o LTV do colateral; stress combinado (BTC −70% + imobiliário português estagnado três anos + EUR/USD −15%); análise de cascata e de trajetória de recuperação.
Operacional
Violação de custódia, comprometimento de chaves multisig, falha da contraparte de crédito, erro de oráculo ou avaliação, exploit de smart contract — cada um com resposta definida, cobertura de seguro quando disponível e protocolo de recuperação.
Regulatório
Alterações às regras luxemburguesas ou portuguesas, requalificação como valores mobiliários, de-risking bancário dos canais em euros — mitigados por estruturação prudente, mecanismos de recurso e uma liquidação ordenada.
Liquidez & Contraparte
Concentração de credores diversificada entre contrapartes reguladas; pressão de resgate gerida pelo lock-up e por janelas limitadas; liquidez ao nível dos ativos gerida por SPV.
Comissões & Estrutura Fiscal (Indicativo)
Cada custo, em cima da mesa.
Tabela completa de comissões e desenho fiscal preliminar — a validar por parecer formal da VdA ou Morais Leitão (Portugal) e Arendt & Medernach ou Loyens & Loeff (Luxemburgo) antes do primeiro closing. Não é aconselhamento fiscal.
Comissão
Detalhe
Comissão de gestão
1,5% dos AUM por ano
Comissão de assessoria
1% por aquisição (SPV, no closing)
Carried interest
20% acima de um hurdle anual de 8%
Custódia Bitcoin
~0,1% dos AUM em BTC por ano
Jurídico / auditoria / infra
~€150 000 por ano
Avaliação independente
~€3 000–5 000 por aquisição
Custos de transação PT
IMT 6–8% + closing 1–2% + notário
Gestão de arrendamento
~10% da renda bruta
Nível fiscal
Tratamento
Sociedade holding
SOPARFI luxemburguesa — isenção de participação; ampla rede de convenções
SPVs de ativos
IRC de 21% sobre o rendimento líquido de arrendamento; IMT 6–8%; imposto do selo 0,8%; IMI ~0,3–0,45%
SPV → holding
Geralmente isento ao abrigo da diretiva mães-filiais da UE
Reserva Bitcoin
Detida na holding em custódia regulada; tratamento confirmado por parecer
Distribuições
EUR/EURC — geralmente sem retenção na fonte luxemburguesa para não residentes
Carry / comissões
Ao nível luxemburguês; comissões de assessoria imputadas ao nível das SPVs
Angariação de Capital & Distribuição
€25M no mínimo. €100M para a visão completa.
Abaixo de €25M, os custos fixos excedem o alfa estrutural. A angariação é liderada a partir do Luxemburgo com um agente de colocação licenciado (success fee de 1–2%) e um calendário disciplinado: 3–5 compromissos-âncora de €2–5M garantidos primeiro, cerca de 150 conversas qualificadas com 20–30% de conversão, 6–9 meses do primeiro ao último closing.
€25M — Mínimo
€15M de reserva (~175 BTC) · €10M alocados (€20–30M alavancado) · carteira ilustrativa a 10 anos €120–160M.
€50M — Base
€30M de reserva (~350 BTC) · €20M alocados (€50–70M alavancado) · carteira ilustrativa a 10 anos €280–380M.
€100M — Teto
€60M de reserva (~700 BTC) · €40M alocados (€100–140M alavancado) · carteira ilustrativa a 10 anos €600–850M.
Alocação de Capital — Indicativo
~60 / 40.
Reserva vs alocação por €1M comprometido · Política de rácio finalizada na constituição
■ Reserva Bitcoin — nunca vendida, custódia regulada ■ Imobiliário — alavancado ~2–3× via reserva
Valor da Carteira em Escala — Ilustrativo
Trajetória a dez anos por patamar de angariação.
Reserva a compor + valorização alavancada + reinvestimento das rendas · Não é uma previsão
Pontos em aberto antes da constituição — divulgados, nenhum bloqueante.
Classes de ações e mecânica de conversão; contrapartes de custódia e crédito; âmbito da camada on-chain; seleção da assessoria; política de rácio BTC/imobiliário. Roteiro: jurídico & entidade → custódia & alavancagem → piloto → distribuição.
O Sponsor & a Equipa
Dois fundadores. Uma bancada independente.
Imobiliário · Multijurisdicional
Eytan Benzeno
Profissional imobiliário baseado em Lisboa; licença de broker na Florida; a operar em Portugal, Israel, Luxemburgo e EUA. Experiência multiativos: residencial, hotelaria, distressed e agrícola. Cofundador da Bogen.ai. Multilingue.
Estruturação On-Chain & Operações · Bittrees
Jonathan Hineline
Arquiteto de governação e operações on-chain. Desenha a mecânica de reserva e alavancagem, o registo de ações tokenizado e a camada de transparência. Rede profunda de auditores de smart contracts e engenheiros de infraestrutura.
A conversa começa com o memorando.
Estamos a falar com um pequeno número de investidores-âncora e parceiros de constituição. Peça o memorando completo do investidor, ou agende uma chamada com os fundadores.