Confidentiel · Investisseurs professionnels et avertis uniquement · Une initiative Bittrees · Juin 2026
Un portefeuille immobilier portugais, ancré par une réserve jamais vendue.
BBRF-PT lève du capital institutionnel pour construire un portefeuille immobilier portugais de long terme, libellé en euros, sans liquider une réserve Bitcoin cœur. Les investisseurs détiennent un instrument senior et familier — des actions préférentielles convertibles d'une holding luxembourgeoise — avec préférence de liquidation et dividende préférentiel.
€25–100MLevée cible
€50,000Ticket minimum
~8% PIKDividende préférentiel
1×Préf. de liquidation
€11MActif pilote
Avis important. Cette page est fournie à titre d'information uniquement aux investisseurs professionnels et avertis. Ce n'est ni un prospectus, ni une offre, ni une sollicitation, et elle ne constitue pas un conseil en investissement, juridique ou fiscal. Les chiffres sont indicatifs et soumis à la documentation définitive et aux avis juridiques et fiscaux formels au Luxembourg et au Portugal. Le capital est à risque, y compris en perte totale.
La Thèse d'Investissement
Trois positions qui se renforcent. Une structure.
Une position macro à dix ans construite sur trois piliers. Chacun couvre et amplifie les autres ; la structure rend chaque étape suffisamment transparente pour être souscrite par des investisseurs institutionnels.
Actif de réserve · Jamais vendu
Long Bitcoin
L'actif monétaire le plus dur jamais créé. La poursuite de sa monétisation est crédible sur un horizon de dix ans. Sur des cycles soutenus de quatre ans, le Bitcoin s'est historiquement apprécié de l'ordre de 40–60% par an — historique, pas une prévision. Le risque principal est réglementaire, pas structurel.
Appréciation historique par cycle 40–60% par an
Couverture monétaire · Libellé en euros
Se couvrir du dollar
Avec environ 39 000 milliards de dollars de dette fédérale américaine et ~1 000 milliards de dollars d'intérêts par trimestre, le chemin de moindre résistance à long terme est la dévaluation monétaire plutôt que l'effondrement. Les actifs réels libellés en euros offrent une protection structurelle ; emprunter des dollars à un coût bas et régulé contre une réserve Bitcoin convertit cette thèse en une position finançable.
Dévaluation, pas effondrement
Actif réel · Générateur de revenus
Long Portugal
Lisbonne à environ €5 000–6 000/m² reste bien en dessous de Paris (€10 000–12 000) et comparable à Barcelone, avec une infrastructure touristique mature, une offre contrainte par les licences et une demande entrante durable. Libellé en euros et générateur de revenus.
Rendements locatifs nets 3–5%
L'alpha structurel est de ne pas vendre le Bitcoin.
La réserve est déposée en garantie via des canaux régulés pour emprunter prudemment à ~2–5% par an à titre indicatif ; les euros empruntés acquièrent de l'immobilier portugais générateur de revenus ; le revenu locatif rembourse l'emprunt et finance les distributions. La promesse n'est pas un « levier gratuit » — le coût d'emprunt est réel et inclus dans chaque illustration. Un LTV prudent est maintenu en permanence, avec une santé du collatéral surveillée en continu et des actions de dé-risquage définies.
La Couverture Monétaire, Quantifiée — Illustratif
Un prêt de €12M dans une monnaie qui se déprécie.
Encours nominal du prêt vs sa valeur réelle en pouvoir d'achat à −7%/an de dévaluation du dollar · Illustratif · Pas une prévision
Structure & Instrument
Une structure sociétaire, pas un montage à tokens.
Les investisseurs détiennent un titre senior et familier émis par BBRF-PT Holding S.A., une SOPARFI luxembourgeoise. La couche de transparence on-chain (registre d'actions tokenisé, registres de gouvernance publiés, bbrf-pt.eth) est un dispositif de reporting — elle ne modifie pas les droits légaux des actions. La réserve Bitcoin est détenue en conservation institutionnelle régulée, multisig dès l'origine, jamais sur un exchange.
1× non participante, senior aux actions ordinaires
Dividende préférentiel
~8% par an, cumulatif, capitalisé (PIK) jusqu'à conversion ou événement de liquidité
Valorisation
€100M pré-money (indicatif) — prix fixé maintenant, pas via cap/décote
Conversion
1:1 en actions ordinaires lors d'un financement qualifié, d'une vente ou d'une cotation ; le porteur reçoit le plus élevé de la valeur de conversion ou de la préférence de liquidation
Droits des investisseurs
Participation au prorata, droits d'information, consentements protecteurs sur les décisions majeures
Liquidité
Lock-up de 12 mois → rachats trimestriels jusqu'à ~10% du pool → cessions secondaires dès l'année 2 → liquidation possible dès l'année 8
Opérations
Société opérationnelle portugaise ; une SPV (Sociedade Unipessoal, Lda.) par actif pour le cloisonnement et l'optionnalité de cession
Éligibilité
Investisseurs professionnels et avertis uniquement · placement privé luxembourgeois
Cinq fonctions indépendantes en permanence.
Auditeur indépendant, évaluation indépendante, audit de smart contracts, conservation régulée et administration de fonds restent externes et liés par mandat en permanence — aucune de ces fonctions n'est exercée par la société opérationnelle ou les fondateurs.
Acquisition Pilote
Pebble Stone Farm — la preuve de concept.
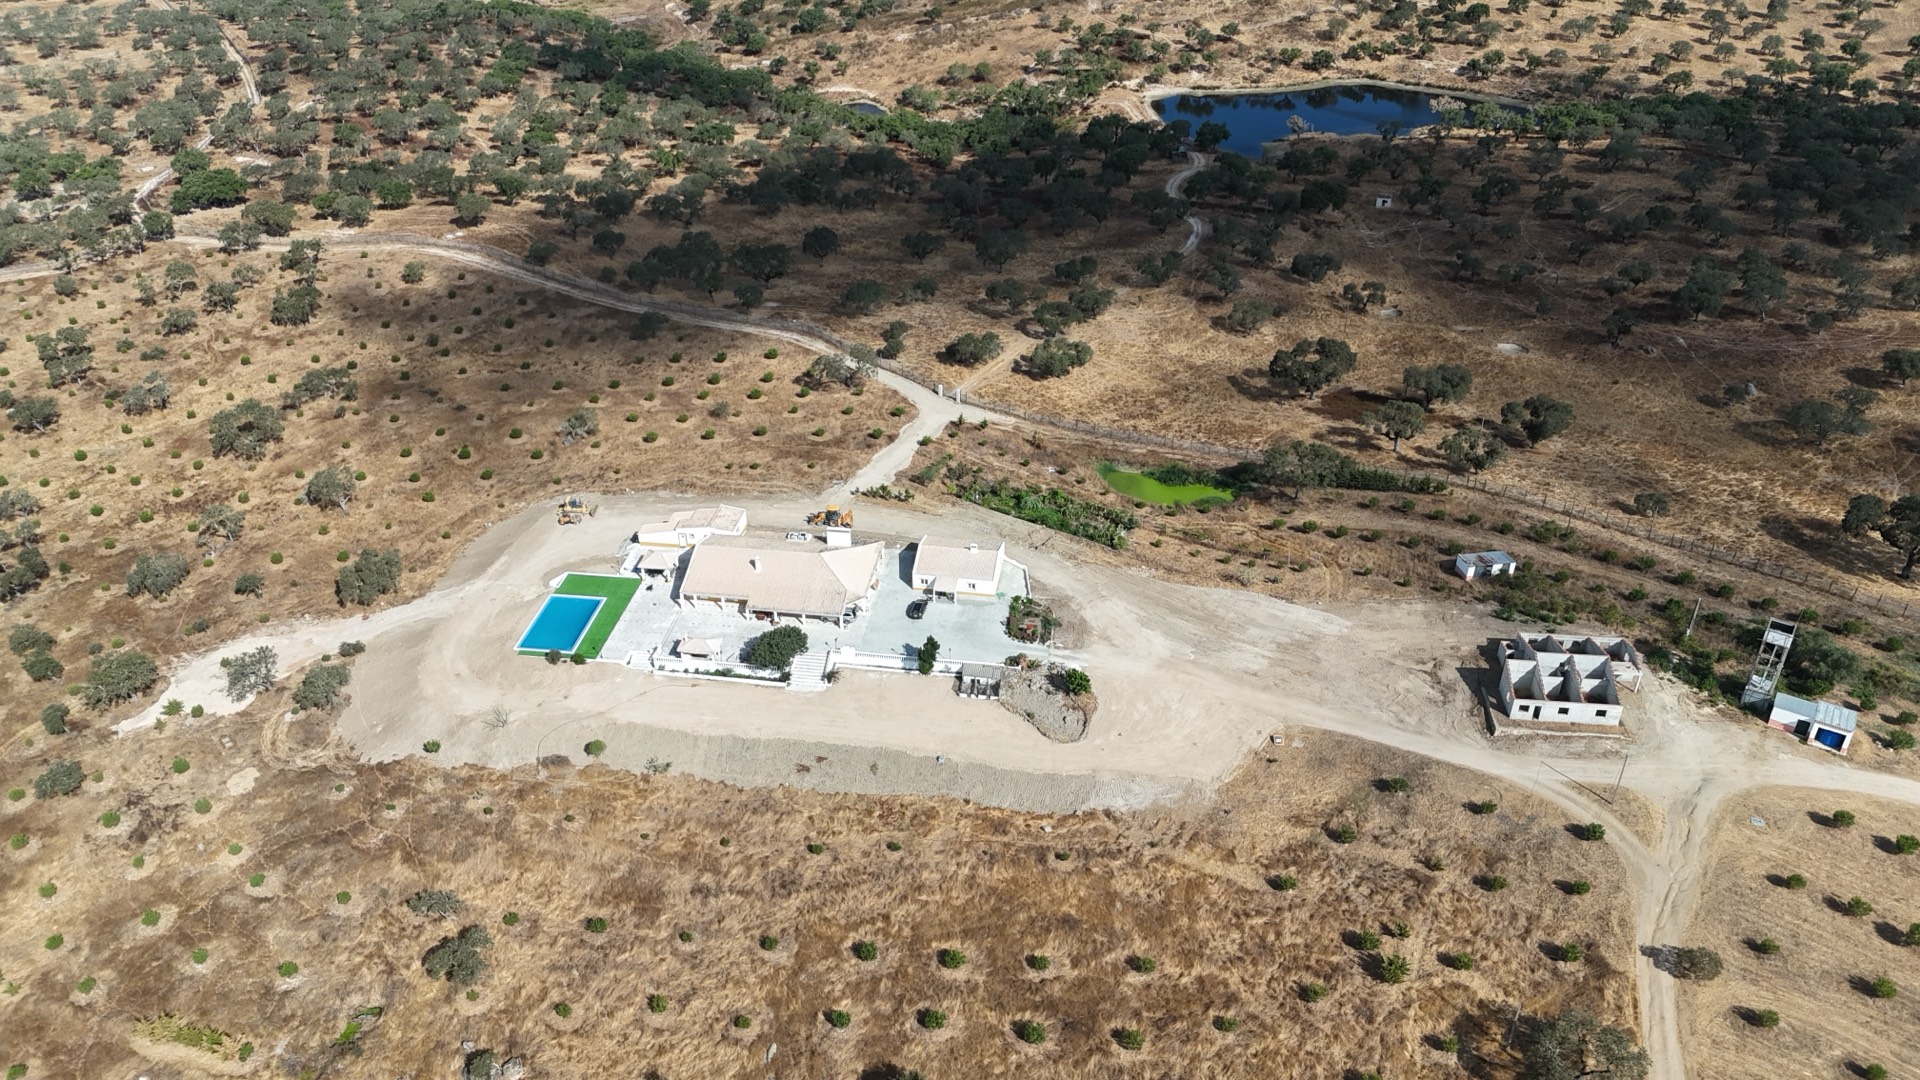
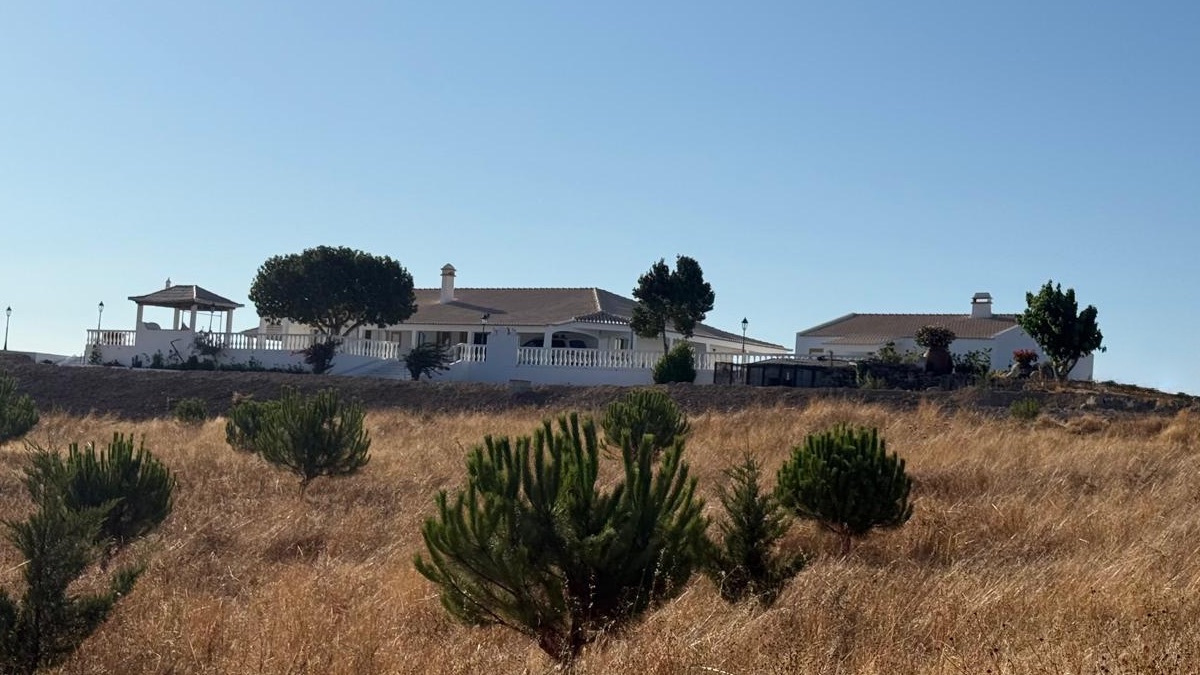
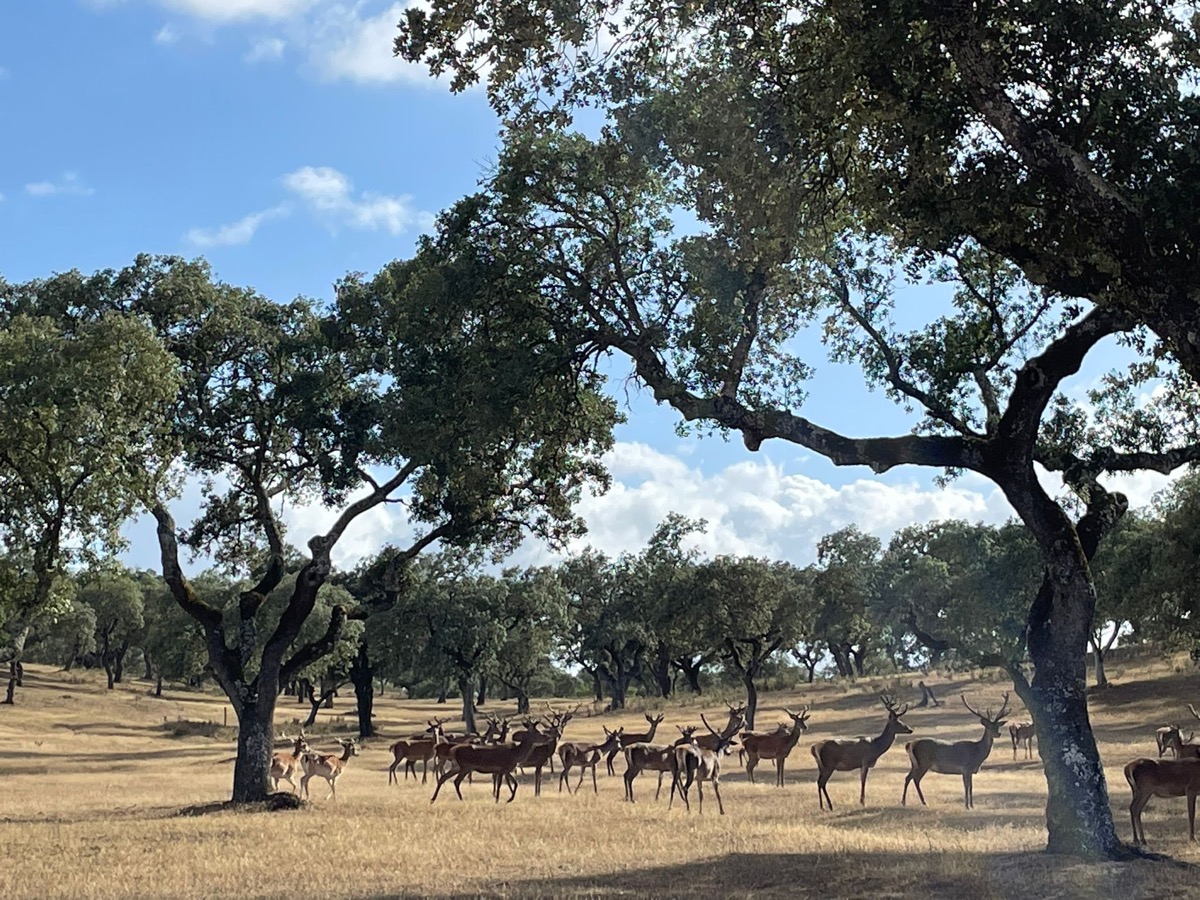
La première acquisition est identifiée, pas hypothétique : un domaine de chasse de ~€11M et 1 000 hectares dans l'Alentejo portugais. Une SPV par laquelle toute la mécanique juridique, de conservation, de gouvernance et de rendement est prouvée de bout en bout avant l'ouverture de la levée institutionnelle.
Actif
1 000 hectares
Échelle institutionnelle, accès hors marché, simplicité du titre unique, dans la première région de chasse et d'agriculture du Portugal.
Revenus
Flux multiples
Exploitation du domaine de chasse, revenus agricoles et optionnalité hôtelière future — une classe d'actifs de spécialité alignée sur la thèse de long terme.
Rôle
Preuve de la pile complète
Mécanique juridique, de conservation, de crédit, de gouvernance et de rendement prouvée de bout en bout à une échelle maîtrisable avant d'accepter du capital institutionnel.
Les rendements proviennent de l'appréciation du Bitcoin en réserve, de l'appréciation de l'immobilier portugais et du rendement locatif. Le coût d'emprunt (~2–5% par an) est déduit du levier d'acquisition. Illustratif uniquement — pas des prévisions ; le capital est à risque.
Prudent
~€2.8M
BTC ×6 · Immo ×1,8 · 10 ans
Base
~€6.0M
BTC ×10 · Immo ×2,3 · 10 ans
Optimiste
~€9.5M
BTC ×15 · Immo ×2,8 · 10 ans
Le Spread, Visualisé — Illustratif
Appréciation historique vs coût du capital.
Indexé à 1× à l'année 0 · TCAC prudent de 30% contre un coût d'emprunt de ~3,5% TAEG · Illustratif · Pas une prévision
Risque & Stress Tests
Chaque pilier comporte un risque réel. Tout est communiqué.
Un cadre quantitatif complet de stress tests est construit et communiqué avant tout appel de capital. Chaque catégorie fait l'objet d'une simulation de Monte Carlo et d'un scénario déterministe du pire cas ; le résultat est un addendum de risque concis remis à chaque investisseur avant son engagement — une précondition du capital institutionnel, pas une option.
Marché
Chutes du Bitcoin à −50% / −70% / −85% modélisées contre le LTV du collatéral ; stress combiné (BTC −70% + immobilier portugais stable trois ans + EUR/USD −15%) ; analyse de cascade et de trajectoire de reprise.
Opérationnel
Violation de la conservation, compromission de clés multisig, défaillance de la contrepartie prêteuse, erreur d'oracle ou d'évaluation, exploit de smart contract — chacun avec une réponse définie, une couverture d'assurance lorsque disponible et un protocole de reprise.
Réglementaire
Évolutions des règles luxembourgeoises ou portugaises, requalification en titres, dé-risquage bancaire des rails euro — mitigés par une structuration prudente, des dispositifs de repli et une liquidation ordonnée.
Liquidité & Contrepartie
Concentration des prêteurs diversifiée entre contreparties régulées ; pression de rachat gérée par le lock-up et des fenêtres plafonnées ; liquidité au niveau des actifs gérée par SPV.
Frais & Structure Fiscale (Indicatif)
Chaque coût, sur la table.
Barème complet des frais et conception fiscale de premier passage — à valider par avis formel de VdA ou Morais Leitão (Portugal) et Arendt & Medernach ou Loyens & Loeff (Luxembourg) avant le premier closing. Ceci n'est pas un conseil fiscal.
Frais
Détail
Frais de gestion
1,5% des AUM par an
Frais de conseil
1% par acquisition (SPV, au closing)
Carried interest
20% au-delà d'un hurdle annuel de 8%
Conservation BTC
~0,1% des AUM BTC par an
Juridique / audit / infra
~€150 000 par an
Évaluation indépendante
~€3 000–5 000 par acquisition
Transactions PT
IMT 6–8% + closing 1–2% + notaire
Gestion locative
~10% du loyer brut
Niveau fiscal
Traitement
Société holding
SOPARFI luxembourgeoise — exonération des participations ; large réseau de conventions
SPV d'actifs
IRC 21% sur le revenu locatif net ; IMT 6–8% ; timbre 0,8% ; IMI ~0,3–0,45%
SPV → holding
Généralement exonéré sous la directive mère-filiale de l'UE
Réserve Bitcoin
Détenue par la holding en conservation régulée ; traitement confirmé par avis
Distributions
EUR/EURC — généralement pas de retenue luxembourgeoise pour les non-résidents
Carry / frais
Au niveau luxembourgeois ; frais de conseil passés en charge au niveau des SPV
Levée de Capital & Distribution
€25M minimum. €100M pour la vision complète.
En dessous de €25M, les frais fixes dépassent l'alpha structurel. La levée est pilotée depuis le Luxembourg avec un agent de placement agréé (success fee de 1–2%) et un calendrier discipliné : 3–5 engagements d'ancrage de €2–5M sécurisés d'abord, environ 150 conversations qualifiées à 20–30% de conversion, 6–9 mois du premier au dernier closing.
€25M — Plancher
€15M de réserve (~175 BTC) · €10M déployés (€20–30M avec levier) · portefeuille illustratif à 10 ans €120–160M.
€50M — Base
€30M de réserve (~350 BTC) · €20M déployés (€50–70M avec levier) · portefeuille illustratif à 10 ans €280–380M.
€100M — Plafond
€60M de réserve (~700 BTC) · €40M déployés (€100–140M avec levier) · portefeuille illustratif à 10 ans €600–850M.
Allocation du Capital — Indicatif
~60 / 40.
Réserve vs déploiement par €1M engagé · Politique de ratio finalisée à la formation
■ Réserve Bitcoin — jamais vendue, conservation régulée ■ Immobilier — levier ~2–3× via la réserve
Valeur du Portefeuille à l'Échelle — Illustratif
Trajectoire à dix ans par palier de levée.
Réserve qui compose + appréciation avec levier + réinvestissement des loyers · Pas une prévision
Points ouverts avant la formation — communiqués, rien de bloquant.
Classes d'actions et mécanique de conversion ; contreparties de conservation et de crédit ; portée de la couche on-chain ; sélection du conseil immobilier ; politique de ratio BTC/immo. Feuille de route : juridique & entité → conservation & levier → pilote → distribution.
Le Sponsor & l'Équipe
Deux fondateurs. Un banc indépendant.
Immobilier · Multi-Juridictionnel
Eytan Benzeno
Professionnel de l'immobilier basé à Lisbonne ; licence de broker en Floride ; opérant au Portugal, en Israël, au Luxembourg et aux États-Unis. Expérience multi-actifs : résidentiel, hôtellerie, distressed et agricole. Co-fondateur de Bogen.ai. Multilingue.
Structuration On-Chain & Opérations · Bittrees
Jonathan Hineline
Architecte de gouvernance et d'opérations on-chain. Conçoit la mécanique réserve-et-levier, le registre d'actions tokenisé et la couche de transparence. Réseau étendu d'auditeurs de smart contracts et d'ingénieurs infrastructure.
La conversation commence par le mémorandum.
Nous échangeons avec un petit nombre d'investisseurs de référence et de partenaires de formation. Demandez le mémorandum investisseur complet, ou planifiez un appel avec les fondateurs.